Seu veículo financiado foi apreendido ou está sob risco de apreensão?
Existem medidas jurídicas que podem ser avaliadas para buscar a recuperação do veículo, mesmo com parcelas em atraso. Com atuação dedicada à defesa em busca e apreensão, analisamos o seu contrato e orientamos sobre os próximos passos possíveis.
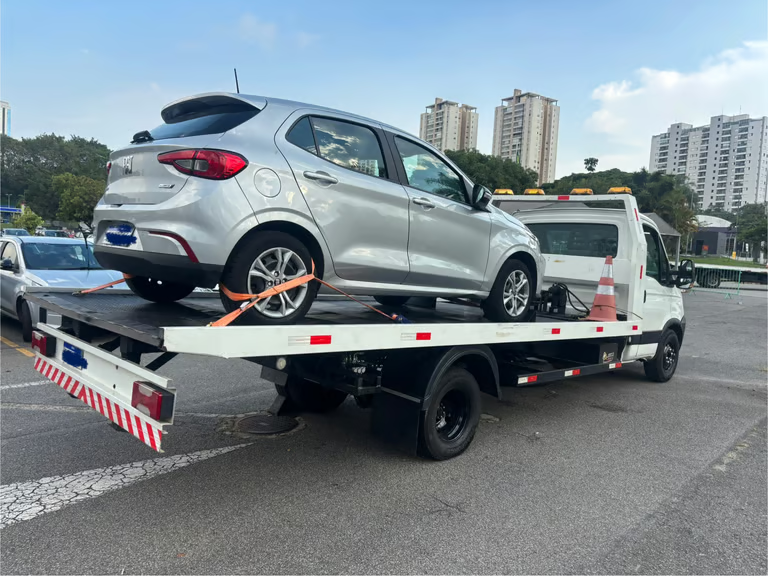
Após a execução da busca e apreensão, o devedor tem 5 dias para quitar a dívida e reaver o veículo, e 15 dias para apresentar a defesa. Depois desse prazo, o banco pode consolidar a posse e vender ou leiloar o veículo.
O que pode ser avaliado no seu caso
A atuação jurídica em contratos de financiamento de veículos visa identificar irregularidades que podem beneficiar o consumidor. Cada caso exige uma análise individualizada para verificar a viabilidade das seguintes medidas.
Recuperação do Veículo
Avaliação da possibilidade de reaver o bem antes da quitação integral, baseada em nulidades processuais ou purgação da mora.
Defesa em Ações de Busca e Apreensão
Contestação de liminares e verificação da regularidade da notificação prévia.
Revisão de Juros e Tarifas
Identificação de taxas acima da média de mercado ou cobranças consideradas abusivas pelos tribunais superiores.
Renegociação do Saldo Devedor
Intermediação técnica para buscar condições de pagamento que respeitem a capacidade financeira do cliente.
Orientação sobre Notificações
Análise da validade jurídica das comunicações enviadas pelas instituições financeiras.
Não sabe qual medida se aplica ao seu caso? Um advogado pode orientar você.
Nota de qualificação: Os resultados de qualquer medida judicial dependem da análise individualizada de cada contrato, das provas disponíveis e do entendimento do juízo competente.
Isso pode estar acontecendo com você?
Se você se identifica com uma ou mais das situações abaixo, busque orientação jurídica imediata para entender suas opções.
“Não tome decisões sem antes compreender as consequências jurídicas de cada ato.”
Parcelas em atraso
Você recebeu avisos de cobrança e teme que o oficial de justiça apareça a qualquer momento.
Notificação recebida
Você recebeu uma notificação extrajudicial ou judicial informando sobre a intenção de busca e apreensão.
Veículo já apreendido
O carro foi levado e o banco exige o pagamento integral da dívida para devolvê-lo.
Entrega voluntária sob pressão
Você está sendo pressionado a entregar o veículo sob promessa de quitação da dívida.
Dependência do veículo
O carro é sua ferramenta de trabalho ou essencial para o sustento e locomoção da sua família.
“Não tome decisões sem antes compreender as consequências jurídicas de cada ato.”
Quanto antes o caso for avaliado, mais opções podem estar disponíveis.
Autoridade sem ostentação, dedicada ao Direito Bancário
A LECS Advocacia possui atuação dedicada ao Direito Bancário, com foco na proteção dos direitos do consumidor e na defesa contra abusividades em financiamentos de veículos. São duas décadas de advocacia que fundamentam uma atuação segura, transparente e individualizada.
Advogado dedicado
Atualização contínua em legislação e jurisprudência do setor bancário.
Análise individualizada
Cada contrato é analisado em seus mínimos detalhes, sem soluções genéricas.
Atendimento nacional
Estrutura digital para atender clientes em qualquer estado com a mesma eficiência.
Acompanhamento próximo
Transparência total em cada etapa, com suporte direto para dúvidas.
Perguntas que costumam surgir
Não encontrou sua dúvida aqui? Fale diretamente com um advogado.
Já paguei quase todo o veículo. O banco ainda pode apreendê-lo?
Sim. Basta o atraso de parcelas para o banco pedir a busca e apreensão, mesmo que você já tenha pago a maior parte. Nesses casos, a análise do contrato pode ajudar a identificar irregularidades e evitar a perda do bem.
O banco exige o pagamento integral para devolver o carro. Isso é correto?
Em regra, sim: para reaver o veículo, é preciso quitar a dívida completa, incluindo parcelas vencidas, vincendas e encargos. Mas, se houver falhas na notificação ou no processo, isso pode ser contestado.
Qual o prazo para pagar ou se defender?
São dois prazos rápidos: 5 dias para quitar a dívida e reaver o veículo, e 15 dias para apresentar a defesa, contados da apreensão. Depois disso, o carro pode ser vendido. Por isso, agir rápido é essencial.
O procedimento de busca e apreensão é sempre legal?
Nem sempre. O banco precisa cumprir requisitos, como notificar você corretamente antes da apreensão. Se houve falha, a medida pode ser considerada irregular e contestada.
É possível reduzir o valor das parcelas do financiamento?
Sim, é possível buscar a revisão do contrato quando há juros abusivos, tarifas indevidas ou cobranças não previstas. Dependendo da análise, o valor da dívida pode diminuir.
Posso me proteger antes que o carro seja apreendido?
Sim. Dá para negociar com o banco ou adotar medidas preventivas antes da apreensão, buscando regularizar o contrato de forma menos gravosa.
Meu nome pode ser retirado do SPC/SERASA durante o processo?
Em alguns casos, sim. Se houver depósito de valores ou indícios claros de cobrança abusiva, o juiz pode suspender a negativação enquanto o processo tramita.
Se eu fizer a entrega voluntária, minha dívida acaba?
Geralmente não. O banco vende o veículo e, se o valor obtido não cobrir toda a dívida, você continua devendo a diferença. Antes de entregar o carro, procure orientação jurídica.
Converse com um advogado sobre o seu caso.
Fale diretamente com um advogado no WhatsApp. Atendimento imediato, sem precisar preencher formulário.
- Resposta em até 1 dia útil
- Atendimento 100% online
- Conversa sigilosa
Prefere que entremos em contato?
Preencha os campos abaixo. Um advogado retornará para uma orientação inicial sobre a sua situação.
- Seus dados estão protegidos de acordo com a LGPD. Não enviamos spam.